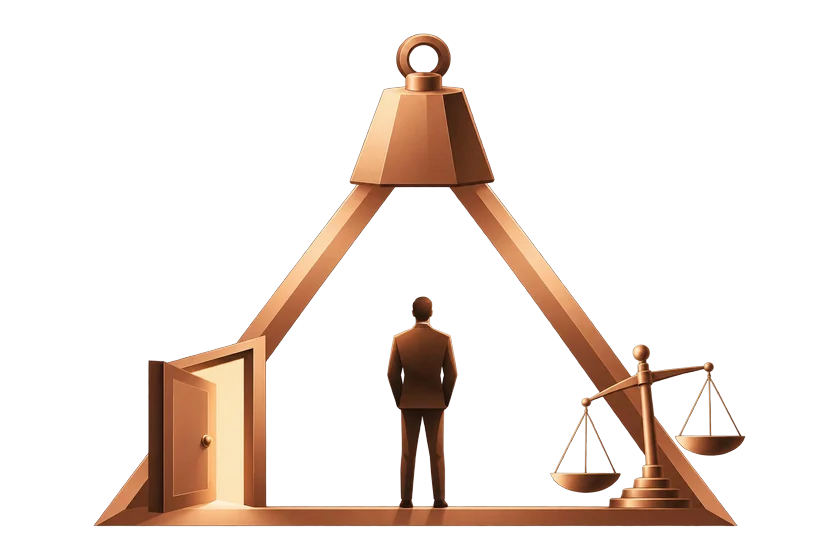
La plupart des fraudes internes ne sont pas commises par des inconnus, mais par des personnes en place depuis longtemps, à qui l'on faisait confiance. Le triangle de la fraude explique comment une personne honnête en arrive là, et surtout sur quoi l'entreprise peut réellement agir.
Un modèle né de l'étude des détourneurs
Le triangle de la fraude vient des travaux du criminologue américain Donald Cressey, au début des années 1950. Il a mené des entretiens avec des personnes condamnées pour avoir détourné des fonds qui leur avaient été confiés, et qu'il appelait des « violateurs de confiance ».
Sa conclusion est restée la référence : une fraude survient lorsque trois éléments se rencontrent. Une pression, souvent un problème financier que la personne ne peut pas partager. Une opportunité, c'est-à-dire la possibilité perçue de commettre la fraude sans être découvert. Et une rationalisation, le raisonnement qui permet de se regarder encore comme quelqu'un d'honnête.
La pression : ce qui pousse
La pression est le plus souvent personnelle : dettes, train de vie difficile à tenir, dépendance au jeu, difficultés familiales. Elle peut aussi venir de l'entreprise elle-même : objectifs irréalistes, peur de perdre son poste, résultats à afficher coûte que coûte.
Cette seconde forme pèse lourd. Dans l'étude 2026 de l'ACFE, l'association internationale des examinateurs de fraude, fondée sur 2 402 cas dans 143 pays et territoires, le signal comportemental associé aux pertes médianes les plus élevées est une pression excessive exercée au sein de l'organisation : 532 000 dollars.
L'opportunité : le seul côté que l'entreprise maîtrise
L'entreprise ne contrôle ni les dettes de ses salariés ni leur conscience. Elle contrôle en revanche l'organisation du travail, et c'est là que se joue l'essentiel de la prévention.
- Une même personne qui encaisse, enregistre et rapproche les comptes.
- Des validations faites par habitude, sans examen des pièces.
- Des droits d'accès jamais revus, même après un changement de poste.
- Des contrôles toujours annoncés, toujours au même moment.
- Une confiance ancienne qui a fini par remplacer toute vérification.
La rationalisation : ce que le fraudeur se raconte
Presque aucun fraudeur ne se voit comme un voleur. Il se dit qu'il emprunte et qu'il remboursera, que l'entreprise lui doit bien cela après tant d'heures non payées, que tout le monde le fait, ou que personne n'en souffrira vraiment.
Le droit ne retient pas ces justifications. L'abus de confiance est constitué par le détournement lui-même (article 314-1 du code pénal, cinq ans d'emprisonnement et 375 000 euros d'amende), et un remboursement ultérieur ne fait pas disparaître le délit. Pour l'entreprise, ces discours sont surtout des signaux : un ressentiment exprimé, un sentiment d'injustice installé méritent d'être entendus avant qu'ils ne servent d'excuse.
Ce que le triangle ne dit pas
Le triangle explique un passage à l'acte, il ne permet pas de désigner un coupable. Beaucoup de personnes connaissent des difficultés financières sans jamais frauder, et soupçonner un salarié parce qu'il traverse une période difficile serait à la fois injuste et inefficace.
D'autres modèles l'ont complété, comme le « diamant de la fraude » proposé en 2004 par David Wolfe et Dana Hermanson, qui ajoute la capacité : la position, les compétences et l'assurance nécessaires pour exploiter une faille. L'idée reste la même : une fraude est la rencontre d'une personne et d'une organisation qui la rend possible.
Agir sans soupçonner
La prévention efficace ne repose pas sur la méfiance envers les personnes, mais sur des règles qui s'appliquent à tous, dirigeants compris.
- Séparer les tâches sensibles : celui qui paie n'est pas celui qui valide ni celui qui rapproche.
- Contrôler par sondage et sans prévenir, en l'annonçant comme un principe.
- Faire tourner les postes exposés et imposer de vrais congés.
- Fixer des objectifs atteignables et écouter les signaux de tension dans les équipes.
- Ouvrir un canal de signalement connu et protégé.
Questions fréquentes
Un modèle proposé par le criminologue Donald Cressey : une fraude survient lorsqu'une pression, une opportunité perçue et une justification personnelle se rencontrent chez une même personne.
Principalement sur l'opportunité : séparation des tâches, contrôles par sondage, revue des accès, rotation des postes. La pression et la rationalisation se repèrent dans les comportements, mais ne se contrôlent pas.
Non. L'abus de confiance est constitué par le détournement lui-même ; un remboursement ultérieur ne fait pas disparaître le délit, même s'il peut être pris en compte par le juge.
Non. Il explique un mécanisme. Beaucoup de personnes sous pression ne fraudent jamais ; le modèle sert à réduire les opportunités et à rester attentif aux signaux, pas à soupçonner.
Sources
- ACFE, « Fraud 101: What is Fraud? » (triangle de Cressey)
- The CPA Journal, Wolfe et Hermanson, « The Fraud Diamond » (décembre 2004, republié en 2024)
- ACFE, Occupational Fraud 2026: A Report to the Nations
- Légifrance, Cour de cassation, chambre commerciale, 18 septembre 2012, n° 11-21.898
- Code pénal, article 314-1 (Légifrance)
Article d'information, fondé sur les sources citées à la date de publication. Il ne constitue pas un avis juridique ; chaque situation appelle une analyse des faits.